
Marché français du capital investissement et ses sous segments
L’analyse de l’évolution du capital investissement en France est aujourd’hui largement facilitée par les nombreuses statistiques produites semestriellement par France Invest (association professionnelle regroupant les 400 principaux fonds français). D’autres associations professionnelles contribuent également à la connaissance du marché, notamment l’association française de la gestion financière (AFG), différents instituts d’études privés dont Xerfi ainsi que les services de l’AMF et de la BdF. Les rapports de gestion publiés par les sociétés de gestion à destination des investisseurs (Limited Partners ou LPs) constituent également une source d’information précieuse.
Ces data de grande qualité nous permettent de mieux comprendre les particularités du capital investissement français, qu’il s’agisse des nouveaux acteurs entrant sur le marché (emerging funds ou first time funds), des leaders internationaux s’implantant en France (BlackStone, Apollo, etc.) mais aussi des équipes existantes qui sont entrées, depuis plusieurs années, dans une phase de consolidation. On constatait hier encore deux mouvements de consolidation : l’un intervenu au cours des années 2000 puis stoppé par la Global Financial Crisis (GFC), l’autre depuis les années 2010 issu de liquidités surabondantes.
Depuis quelques années, le marché français connaît une troisième phase de consolidation née de la stratégie de diversification des principaux acteurs du marché (par croissance organique et/ou externe). Objectif : créer des plateformes visibles des grands investisseurs internationaux, notamment des fonds outre atlantique. Toutes les sociétés de gestion ne se sont pas systématiquement engagées dans ce schéma, préférant ouvrir leur capital, via un GP-Stake (cf. ci-dessous). D’autres sociétés de gestion, ayant fait le choix de rester indépendante, se sont diversifiées en s’internationalisant via l’ouverture de bureaux en Europe notamment.
La remontée des taux de septembre 2022 et le fort ralentissement des cessions d’actifs ont mis le modèle sous tension. Seuls les acteurs qui ont travaillé à un élargissement de leur base LPs et leurs réseaux pour multiplier le nombre d’opérations d’investissements / de désinvestissements à travers des stratégies claires arrivent à convaincre leurs LPs de se réengager dans leur fonds successeur.
Principales observations
Le secteur du capital investissement a connu 10 années de croissance ininterrompues sur la période 2012-2022 marquée notamment par le maintien par la BCE de son taux principal de refinancement proche de zéro jusqu’en juillet 2022.
Les acteurs du capital investissement sont très rapidement sortis de la crise sanitaire de la Covid-19 avec des niveaux d’activité 2019 retrouvés puis dépassés dès 2021.
L’année 2022 marque un retournement brutal pour la profession avec le début du conflit à l’Est de l’Europe. Les résultats semestriels du leader mondial de la gestion d’actifs BlackRock ont parfaitement illustré ce choc avec une chute des cours au plus bas le 30 septembre 2022.
L’année 2023 marque un retrait de l’activité (levée de fonds, investissements et désinvestissements) du fait d’une dégradation de l’environnement macroéconomique alors que les initiatives gouvernementales comme les programmes « Tibi » ou « France Relance » ainsi que celles de la Bpifrance ont bénéficié à l’industrie, en orientant vers le non coté, directement et indirectement, des poches en provenance des assureurs de plusieurs milliards d’euros.
Cette dégradation de l’environnement macroéconomique continuera de perdurer en 2024 puis en 2025, notamment post attentats du 7 octobre 2023 qui vont engendrer les conflits au Moyen-Orient. C’est finalement toute l’économie mondiale qui est durablement impactée ainsi que l’ensemble des flux (logistique, maritime, etc.).
Le marché du capital investissement continue malgré tout de progresser sur la période 2024-2025 actant la résilience de l’industrie du non coté.
Alors que les secteurs privilégiés par les fonds en France étaient notamment la Santé et le Numérique jusque 2021, ces secteurs souffrent aujourd’hui d’incertitudes (return de la branche Santé, créations d’entreprises limitées, exigence de rentabilité réduisant l’investissement dans les Tech) au profit de l’innovation dans l’industrie 4.0, la décarbonation et les infrastructures. L’industrie reste depuis trois ans le premier secteur d’investissement avec plus de 25% des montants investis pour 7,2 milliards d’euros à fin 2025, talonné par le numérique (approx. 20% pour 5,5 milliards d’euros à fin 2025).
Le trend est positif avec des montants investis en hausse régulière dans un marché français qui voit émerger depuis deux ans les fonds de continuation, avec une multiplication du nombre de fonds levés dont la taille est supérieure à 1 milliard €.
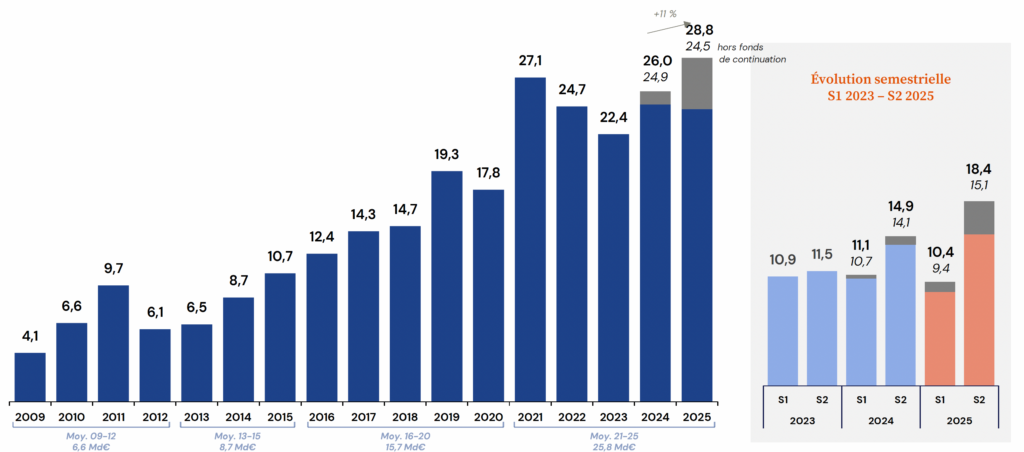
Les éléments chiffrés correspondent à la période 2018-2025, impactée par la Covid-19 (2020), la hausse des taux (2022), la dissolution de l’assemblée nationale en France (2024) et les conflits au Moyen-Orient (2025) qui expliquent l’allongement significatif des délais d’atteinte du seuil de rentabilité des fonds et la liquidité des investissements détenus en portefeuille depuis mi-2023.
Revue des segments du marché en France par stratégie d’investissement
Les cinq segments du capital investissement ne connaissent pas les mêmes évolutions, ne présentant pas le même profil de risque au regard de besoins de return des investisseurs français et/ou internationaux et polarisent ainsi les montants investis.
Pour rappel, le profil de risque se définit en fonction du stade de développement de l’entreprise dans laquelle le fonds investit :
– le capital-innovation : investissement réalisé au moment de la création de l’entreprise
– le growth (1) : entreprises innovantes en très forte croissance qui ont fait l’objet d’un accompagnement par des fonds de capital innovation
– le capital-développement : prise de participation pour financer le développement de l’entreprise
– le capital-transmission : transmission ou cession de l’entreprise via un montage avec effet de levier
– le capital-retournement : prise de participation pour redresser l’entreprise en difficulté
Sur les 5 dernières années, les investissements réalisés se concentrent à 45% en volume (10% en valeur) sur le segment du capital innovation, à 5% en volume (9% en valeur) sur le growth, à 28% en volume (19% en valeur) sur le capital développement et le solde soit 22% en volume (62% en valeur) sur le capital transmission.
Le capital retournement est non représentatif en France (< 1% des montants / des nombres d’opérations). Il convient de noter également que sur la même période les investissements sont principalement réalisés au sein de PME de moins de 250 salariés (60% des transactions).
(1) France Invest a créé en 2022 cette sous-catégorie pour isoler les montants investis par les fonds dans ces entreprises de croissance qui nécessitent le déploiement de capitaux importants. Il existait en effet un vide entre capital innovation et capital développement.
Revue des segments du marché en France par taille d’opération
Le Mid Cap est le segment porteur avec des levées supérieures au milliard d’euros à l’instar des PAI Partners, Seven 2, Latour Capital, Keensight, Astorg Partners, Andera, etc. Des fonds sectoriels comme Jeito Capital ainsi que les filiales du top five des gérants français (Ardian, Tikehau, Eurazeo, etc.) mais aussi les fonds d’infrastructures tels qu’Antin Infrastructure, Meridiam, Infravia qui constituent un segment anti-crise aux yeux des investisseurs (investissements de long terme et contre inflationnistes) font partie de ce cercle très fermé.
Les grands investisseurs internationaux continuent d’évaluer les risques de se positionner partout en Europe, post appréciation de l’exposition des entreprises françaises à la zone russo-ukrainienne et aux conflits du Moyen Orient. Les analystes considèrent que c’est plus le risque de cyber attaque et la vulnérabilité des PME / ETI françaises, trop faiblement exposées à l’international, qui restent soulignés par les investisseurs internationaux. La sélection est donc de plus en plus drastique pour identifier en deal primaire les actifs éligibles aux portefeuilles des fonds de capital investissement.
Autre tendance, les méga fonds français se sont internationalisés depuis plusieurs années à l’image d’Ardian (ouverture de bureaux dédiés aux infrastructures en Espagne par exelple) ou de Wendel (Europe de l’Ouest et Amérique du Nord après une première expansion en Asie) ou encore de Tikehau (expansion comparable à Wendel). Le contexte économique et géopolitique reste un vrai challenge pour le top five des fonds français. Afin d’élargir rapidement leurs horizons, ces grands opérateurs se sont introduits en bourse comme Wendel, Eurazéo et IDI pour les historiques, et plus récemment Tikehau et Antin. D’autres réfléchissent toujours à leur introduction en bourse. Ardian semble toutefois avoir définitivement refermé cette option si l’on en croit les récentes annonces, indiquant un renforcement d’Assurances du Crédit Mutuel (ACM) et de Wafra à son capital.
D’autres options existent pour accélérer ces plans de développement : le GP-Stake.
Bien connu outre-Atlantique où 40% des gérants de fonds alternatifs ont ouvert leur capital à un fonds, l’arrivée récente en Europe des GP-Staker internationaux, qui scrutent le marché français avec méthode et détermination, est désormais bien installée dans le paysage français à l’instar du fonds Armen, premier fonds français de GP-stake disposant d’un scope européen. A date, les deals de GP-stakers sont principalement réalisés par des fonds américains qui prennent des participations minoritaires dans des sociétés de gestion françaises.
La concentration de l’activité de fonds français en France et répartition sur le territoire national
Il convient de noter que 67% des montants investis par les membres de France Invest concerne des entreprises basées en France, soit 17,3 Mds euros en moyenne par an, 26% en Europe représentant 6,7 Mds euros en moyenne par an et seulement 7% à l’international (1,8 Mds euros en moyenne par an).
L’activité des gérants de fonds d’investissement est principalement basée en Ile-de-France (approx. 60% des montants investis) puis en Rhône-Alpes (12%) et en Aquitaine (8%). Les acteurs régionaux sont notamment soutenus par les banques qui ont progressivement réduit leur exposition au capital-investissement au cours des 20 dernières années.
Seules quelques banques se distinguent et restent positionnées en tant qu’acteur opérant dans le secteur du private equity via leurs filiales détenues directement ou indirectement à l’image du Crédit Agricole (Amundi Private Equity Funds, Amundi PEF), de la BPCE avec la galaxie des fonds Natixis Investment Managers (Flexstone, Naxicap IM, etc.) et du Crédit Mutuel (Crédit Mutuel Equity) qui disposent d’entités nationales et/ou régionales dédiées.
Mais rien n’est figé, à l’image de Mirova, filiale de BPCE, entrée récemment en discussions exclusives avec Jolt Capital pour la reprise de son activité de private equity.
Activité des autres fonds membres de France Invest
France Invest publie séparément les data relatives aux 45 (1) fonds d’infrastructures qui regroupent un petit nombre de fonds de grande taille ainsi les données de marché relatives aux fonds de dette privée (64 acteurs (1), financement d’entreprises et d’infrastructure).
(1) membres de France Invest et structures étrangères disposant d’une équipe spécialisée sur la France ou d’un bureau de représentation en France
Fonds immobiliers
Les acteurs de l’immobilier constituent une classe à part, suivie par l’ASPIM.
Sources : France Invest, Banque de France – BdF, Autorité des Marchés Financiers – AMF